Business
E-Rechnung-Pflicht: Fristen und Regeln für Selbstständige
E-Rechnung-Pflicht: die Kurzantwort
Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen für ihre unternehmerischen Einkäufe empfangen können. Das betrifft auch Freelancer, Kleinunternehmer und Unternehmen mit ausschließlich steuerfreien Ausgangsumsätzen. Ein E-Mail-Postfach genügt grundsätzlich als Empfangsweg. Du brauchst zusätzlich einen Ablauf, um eingehende Rechnungsdaten zu prüfen und aufzubewahren (Stand 2026).
Beim Ausstellen greifen noch Übergangsregeln: Bis Ende 2026 können alle Rechnungsaussteller sonstige Rechnungen nutzen. Für kleinere Aussteller reicht die allgemeine Erleichterung bis Ende 2027. Danach bleiben nur die dauerhaften Ausnahmen und gegebenenfalls Sonderregeln. Ein normales PDF ist dabei keine E-Rechnung im neuen Sinn. Prüfe deshalb getrennt, was du empfangen können musst und welches Format du selbst noch verschicken darfst (Stand 2026).
Was ist eine E-Rechnung, und warum reicht ein PDF nicht?
Eine E-Rechnung enthält Rechnungsangaben in einem strukturierten elektronischen Format. Buchhaltungssoftware kann daraus etwa den Lieferanten, Rechnungspositionen und Steuerbeträge übernehmen, ohne sie erst aus einem Bild oder Fließtext herauszulesen. Sie muss sich elektronisch verarbeiten lassen. Ein lesbares Dokument allein erfüllt diese Anforderung nicht (Stand 2026).
Ein gewöhnliches PDF bildet vor allem das Erscheinungsbild einer Rechnung ab. Dass du darin Text markieren kannst oder deine Software Beträge per Texterkennung findet, macht daraus noch keinen strukturierten Rechnungsdatensatz. Das Gesetz bezeichnet solche Dokumente ebenso wie Papierrechnungen als „sonstige Rechnungen“. Sie sind nicht automatisch verboten, erfüllen aber eine bestehende E-Rechnungsanforderung nicht (Stand 2026).
Der Unterschied betrifft damit die Datei, nicht den Transport. Dieselbe E-Mail kann eine zulässige E-Rechnung als XML-Anhang oder eine bloße sonstige Rechnung als PDF enthalten. Auch ein Rechnungsportal macht ein dort abgelegtes PDF nicht automatisch zur E-Rechnung. Frage bei deiner Software nach dem konkreten Exportformat und nicht nur nach der Funktion „Rechnung digital versenden“.
XRechnung und ZUGFeRD verständlich unterscheiden
XRechnung ist ein XML-basierter Standard, der die europäische Norm EN 16931 für den deutschen Einsatz konkretisiert. Zulässige Syntaxen sind UBL und UN/CEFACT CII. Beide beschreiben strukturierte Rechnungsdaten. Eine XRechnung muss daher nicht als UBL-Datei vorliegen, und eine beliebige XML-Datei ist umgekehrt noch keine XRechnung (Stand 2026).
Zum Lesen nutzt du üblicherweise einen Viewer. Dieser stellt die Daten als verständliche Rechnung dar. Die Ansicht hilft bei der Kontrolle, ersetzt aber nicht das Original-XML. Prüfe besonders Leistungsbeschreibung, Bankverbindung, Steuerbehandlung und die Zuordnung zum tatsächlichen Auftrag, statt nur auf eine grüne technische Prüfmeldung zu vertrauen.
ZUGFeRD verbindet eine PDF/A-3-Datei mit eingebettetem XML. Du kannst den sichtbaren Teil wie ein PDF öffnen, während geeignete Software das XML verarbeitet. Bei Abweichungen ist für die strukturierte Rechnung der XML-Teil maßgeblich. Nicht jedes Profil genügt: Die Profile MINIMUM und BASIC-WL erfüllen die Anforderungen an eine vollständige E-Rechnung nicht. Lass dir ein geeignetes Profil nennen und prüfe die Datei mit dem dazu passenden Regelwerk (Stand 2026).
Für die Entscheidung zählt dein Arbeitsablauf: Braucht der Kunde reines XML, ist XRechnung naheliegend. Soll zugleich eine vertraute PDF-Ansicht dabei sein, kann ein geeignetes ZUGFeRD-Profil passen. Steuergesetzliche Zulässigkeit und technische Annahme durch ein bestimmtes Kundenportal sind allerdings verschiedene Fragen. Kläre beides vor dem ersten Versand.
Rechtsgrundlage: Was das Gesetz tatsächlich verlangt
Das Wachstumschancengesetz hat die Rechnungsregeln in § 14 UStG neu gefasst. Im Mittelpunkt stehen im Inland steuerbare Leistungen zwischen inländischen Unternehmern, die für das Unternehmen des Empfängers erbracht werden. Die umsatzsteuerliche Unternehmereigenschaft zählt, nicht die Rechtsform oder die Frage, ob du dich selbst als „kleinen Freelancer“ bezeichnest (Stand 2026).
Die Finanzverwaltung erläutert die Anwendung in den BMF-Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 sowie in ihrer FAQ. Das sind Anwendungsschreiben beziehungsweise Verwaltungsanweisungen, kein eigener „Anwendungsbeschluss“, der das Gesetz ersetzt. Die Übergangsregeln stehen im Gesetz selbst. Für deinen Einzelfall musst du Gesetz, Ausnahmen und Verwaltungsauffassung zusammen betrachten (Stand 2026).
„Inländisch“ bedeutet dabei mehr als eine deutsche Steuernummer. Sitz, Geschäftsleitung oder eine am Umsatz beteiligte Betriebsstätte können entscheidend sein. Ein ausländischer Kunde, ein ausländischer Lieferant oder ein öffentlicher Auftraggeber braucht deshalb eine gesonderte Prüfung. Die allgemeinen B2B-Fristen sind keine vollständige Anleitung für grenzüberschreitende Rechnungen oder Behördenrechnungen (Stand 2026).
Zeitplan: Welche Übergangsfrist gilt für dich?
Der folgende Zeitplan beschreibt die allgemeinen Regeln für betroffene inländische B2B-Umsätze. Die Grenzen betreffen den Rechnungsaussteller, nicht den Kunden. Dauerhafte Ausnahmen prüfst du anschließend separat (Stand 2026).
- Seit dem 1. Januar 2025: Empfangsfähigkeit für E-Rechnungen ist erforderlich. Die Übergangsregeln verschieben diese Anforderung nicht.
- Bis zum 31. Dezember 2026: Alle Aussteller können im Rahmen der allgemeinen Übergangsregel noch Papierrechnungen verwenden. Ein anderes elektronisches Format, etwa ein gewöhnliches PDF, setzt die Zustimmung des Empfängers voraus.
- Im Kalenderjahr 2027: Diese Erleichterung gilt weiter, wenn der Gesamtumsatz des Ausstellers im vorangegangenen Kalenderjahr höchstens 800.000 Euro betrug. Bei mehr als 800.000 Euro Vorjahresgesamtumsatz greift diese allgemeine Verlängerung nicht.
- Bis zum 31. Dezember 2027: Eine gesonderte Übergangsregel erlaubt bestimmte bislang genutzte EDI-Verfahren mit Empfängerzustimmung, auch wenn sie noch nicht die neuen Formatanforderungen erfüllen.
- Ab dem 1. Januar 2028: Diese Übergangsregeln sind ausgelaufen. Für betroffene Umsätze brauchst du dann eine E-Rechnung, soweit keine dauerhafte Ausnahme greift.
(Stand 2026)
Die Umsatzgrenze meint den gesetzlichen Gesamtumsatz, nicht deinen Gewinn, den Rechnungsbetrag oder nur den Umsatz mit einem bestimmten Auftraggeber. Für die Verlängerung im Jahr 2027 kommt es auf das Kalenderjahr 2026 an. Genau 800.000 Euro liegen noch innerhalb der Grenze. Lass die Berechnung im Zweifel steuerlich prüfen, statt eine gerundete Kennzahl aus deinem Dashboard zu übernehmen (Stand 2026).
Beachte außerdem Leistungszeitpunkt und Übermittlungsfrist. Das Gesetz verbindet die Erleichterungen mit bestimmten Umsatzzeiträumen und Fristen für die Rechnungsübermittlung. Eine spät verschickte Rechnung wird nicht allein dadurch privilegiert, dass auf ihr ein älteres Datum steht. Sonderfälle wie verspätete Abrechnungen oder Korrekturen solltest du vor dem Versand klären (Stand 2026).
Wer ist ausgenommen: Privatkunden, Kleinunternehmer und Kleinbeträge
Rechnungen an Privatkunden fallen nicht unter die allgemeine inländische B2B-E-Rechnung-Pflicht. Das heißt nicht, dass im Privatkundengeschäft keine Rechnungs- oder Dokumentationspflichten existieren. Entscheidend ist auch, ob ein Kunde tatsächlich für sein Unternehmen einkauft. Eine selbstständige Person kann denselben Gegenstand privat oder betrieblich erwerben (Stand 2026).
Für Leistungen von Kleinunternehmern nach § 19 UStG erlaubt § 34a UStDV weiterhin sonstige Rechnungen. Das ist keine bloße Übergangserleichterung bis zum nächsten Fristende. Du musst als Kleinunternehmer aber E-Rechnungen empfangen können. Wechselst du zur Regelbesteuerung, musst du deine Ausstellungspflichten neu prüfen. „Kleinunternehmen“ im Alltag und der steuerliche Kleinunternehmerstatus sind nicht dasselbe (Stand 2026).
Kleinbetragsrechnungen bis einschließlich 250 Euro Gesamtbetrag, also einschließlich Umsatzsteuer, dürfen unter den gesetzlichen Voraussetzungen ebenfalls sonstige Rechnungen bleiben. Diese Ausnahme hängt am Rechnungsbetrag, nicht am Jahresumsatz. Sie gilt nicht uneingeschränkt für besondere Umsatzarten, etwa bestimmte Reverse-Charge-Fälle. Teile eine zusammengehörige Leistung nicht künstlich auf, um unter der Grenze zu bleiben (Stand 2026).
Weitere Ausnahmen betreffen insbesondere viele steuerfreie Umsätze nach § 4 Nummer 8 bis 29 UStG und Fahrausweise. Eine Steuerbefreiung bedeutet aber nicht pauschal, dass dein gesamter Betrieb von allen E-Rechnungsregeln befreit ist. Prüfe die konkrete Ausgangsleistung; bei Eingangsrechnungen bleibt die Empfangsfähigkeit relevant (Stand 2026).
Praktische Umsetzung für Freelancer und kleine Unternehmen
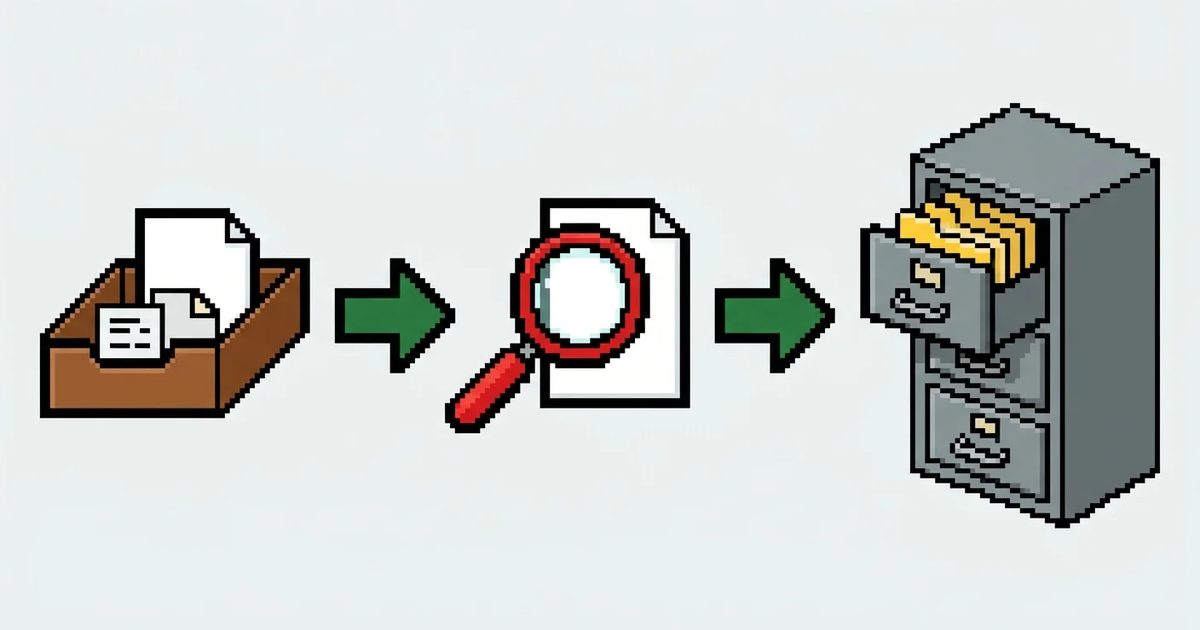
Fange beim Eingang an. Teile deinen Lieferanten eine verlässlich betreute Rechnungsadresse mit. Prüfe, ob dein Mailfilter XML-Anhänge zulässt, wer Rechnungen bei Abwesenheit bearbeitet und wie die Originaldateien in deine Ablage gelangen. Ein Postfach erfüllt zwar grundsätzlich den Empfangsweg, organisiert aber weder Freigaben noch eine dauerhafte Ablage für dich (Stand 2026).
Öffne eine eingegangene Testrechnung mit einem geeigneten Viewer und gleiche die Darstellung mit Auftrag und Lieferung ab. Übernimm eine geänderte Bankverbindung nicht ungeprüft. Auch eine technisch gültige E-Rechnung kann falsche Inhalte haben oder von einem Betrüger stammen. Bestätige ungewöhnliche Änderungen über einen bereits bekannten Kontaktweg.
Für den Ausgang kannst du Buchhaltungssoftware, ein Kundenportal oder einen einzelnen Generator nutzen. Der E-Rechnung-Generator hilft dir, strukturierte Rechnungsdaten als XML zu erstellen. Prüfe die dortigen Hinweise zum Ausgabeformat und zur externen Validierung. Ein Download aus einem Generator garantiert weder die richtige Steuerbehandlung noch die Annahme durch jedes Kundenportal.
Wenn du zuerst ein Angebot brauchst, kannst du den Angebot-Generator verwenden. Ein Angebot ist aber keine Rechnung. Übernimm Auftragsdaten später kontrolliert, statt das Angebotsdokument nur umzubenennen. Gerade Leistungszeitraum, Rechnungsnummer und Besteuerung brauchen vor dem Rechnungsversand Aufmerksamkeit.
Stimme mit deinem Kunden ab, ob er die Rechnung per E-Mail, Portal oder einem anderen vereinbarten Kanal erhalten möchte. Eine XRechnung kann grundsätzlich als XML-Anhang einer E-Mail verschickt werden. Eine Leitweg-ID ist für den normalen B2B-Austausch nicht generell gesetzlich vorgeschrieben; öffentliche Auftraggeber können besondere Anforderungen haben. Frag dort nach Referenz, Format und Übermittlungsweg (Stand 2026).
Vor dem ersten echten Versand lohnt sich ein vollständiger Test: Rechnung erzeugen, mit einem passenden Validator prüfen, beim Kunden einlesen lassen und die Originaldatei wiederfinden. Technische Fehlermeldungen klärst du mit dem Softwareanbieter, steuerliche Fragen mit deiner Beratung. Für regelmäßige Rechnungen ist ein durchgängiger Ablauf meist hilfreicher als das wiederholte manuelle Übertragen zwischen mehreren Anwendungen.
Häufige Fehler und Missverständnisse
„Ich scanne meine Rechnung ein, dann ist sie elektronisch.“ Der Scan bleibt ein Bild. Auch eine Word-Datei oder ein gewöhnliches PDF mit nachträglich erkannter Schrift erfüllt die neue Definition nicht. Eine Umwandlung muss einen vollständigen, passenden strukturierten Rechnungsdatensatz erzeugen. Kontrolliere dabei die übernommenen Inhalte, denn Texterkennung kann Angaben falsch zuordnen (Stand 2026).
„Ich darf noch Papier verschicken, also muss ich kein XML annehmen.“ Die Übergangsregeln betreffen das Ausstellen. Sie verschieben den Rechnungseingang nicht. Ebenso wenig befreit dich der Kleinunternehmerstatus vom Empfang. Wer diese Fragen vermischt, kann zulässige Eingangsrechnungen fälschlich zurückweisen (Stand 2026).
„Mein Kunde muss jeder elektronischen Rechnung zustimmen.“ Im inländischen B2B-Bereich ist für eine gesetzeskonforme E-Rechnung grundsätzlich keine solche Zustimmung nötig. Bei sonstigen elektronischen Rechnungen, etwa einem einfachen PDF während der Übergangszeit, bleibt sie dagegen relevant. Die Abstimmung des konkreten Übermittlungswegs ist davon zu unterscheiden (Stand 2026).
„Das XML ist vorhanden, also stimmt die Rechnung.“ Ein Validator prüft technische und fachliche Formatregeln, aber nicht, ob die berechnete Leistung wirklich erbracht wurde. Bei ZUGFeRD solltest du zudem sicherstellen, dass PDF-Ansicht und XML denselben Inhalt zeigen. Eine Rechnungskorrektur braucht einen nachvollziehbaren Bezug, nicht bloß eine still überschriebene Datei (Stand 2026).
Bußgelder und Vorsteuer: Keine pauschalen Drohungen
Nach der aktuellen BMF-FAQ ist es nach dem geltenden Wortlaut von § 26a UStG keine Ordnungswidrigkeit, allein statt einer vorgeschriebenen E-Rechnung eine sonstige Rechnung auszustellen. Die verbreitete Behauptung, jedes falsche Format löse automatisch ein Bußgeld aus, ist daher zu pauschal. Davon zu trennen sind andere Verstöße, etwa das Nichtausstellen einer Rechnung oder das Verletzen von Aufbewahrungspflichten (Stand 2026).
Folgenlos ist das falsche Format trotzdem nicht. Der Kunde kann zivilrechtlich eine E-Rechnung verlangen. Außerdem ist eine sonstige Rechnung grundsätzlich keine ordnungsgemäße Rechnung, wenn eine E-Rechnung vorgeschrieben war. Das kann den Vorsteuerabzug erschweren. Die Finanzverwaltung beschreibt allerdings Korrekturmöglichkeiten, einen möglichen objektiven Nachweis und Erleichterungen beim berechtigten Vertrauen auf Übergangsregeln. Ein endgültiger Vorsteuerverlust ist deshalb ebenfalls keine automatische Folge (Stand 2026).
Korrigiere einen Fehler möglichst gemeinsam mit dem Geschäftspartner und dokumentiere den Vorgang. Wenn eine Rechnung bereits verbucht ist oder eine Prüfung läuft, frage deine steuerliche Beratung nach dem richtigen Vorgehen. Eine schnelle Dateikonvertierung ohne Bezug zur ursprünglichen Rechnung löst nicht jedes Problem.
Speicher- und Aufbewahrungspflichten: grundsätzlich acht Jahre
Die frühere pauschale Angabe „zehn Jahre für Rechnungen“ ist nicht mehr aktuell. Nach § 14b UStG musst du ein- und ausgehende Rechnungen grundsätzlich acht Jahre aufbewahren. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Steuerliche Sonderregeln können eine längere Aufbewahrung erfordern. Lösche deshalb nicht allein nach einer unkontrollierten Kalendererinnerung (Stand 2026).
Bei E-Rechnungen muss mindestens der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben. Ein Ausdruck oder ein zusätzlich erzeugtes Ansichts-PDF ersetzt das Original-XML nicht. Für ZUGFeRD ist es praktisch, die vollständige erhaltene Datei zu bewahren. Sichere auch steuerlich relevante Anlagen und halte Rechnung, Belege und Korrekturen nachvollziehbar zusammen (Stand 2026).
Organisiere Zugriffsrechte, Sicherungen und eine auffindbare Ablage. Dokumentiere, wie Rechnungen eingehen, geprüft und gespeichert werden. Ein bloßes E-Mail-Postfach ist dafür auf Dauer ein unzuverlässiger alleiniger Ablageort. Umgekehrt sagt das BMF ausdrücklich, dass die Speicherung außerhalb eines GoBD-konformen Datenverarbeitungssystems für Umsatzsteuerzwecke nicht allein einen Verstoß begründet. Daraus folgt weder eine pauschale Pflicht zum Kauf einer bestimmten Archivsoftware noch die Erlaubnis, Rechnungen beliebig zu verändern (Stand 2026).
Was du jetzt konkret erledigen solltest
Kläre deinen Status und deine betroffenen Ausgangsumsätze, prüfe die passende Übergangsregel und lege einen Umstellungstermin fest. Richte parallel einen betreuten Rechnungseingang ein. Erstelle eine Testrechnung, prüfe sie technisch und stimme den Empfang mit einem Kunden ab. Zum Schluss kontrollierst du, ob du die Originaldatei samt relevanten Anlagen auch später wieder öffnen und zuordnen kannst.
Du musst nicht jede mögliche Schnittstelle sofort automatisieren. Für gelegentliche Rechnungen kann ein überschaubarer manueller Ablauf genügen. Entscheidend ist, dass Format, Inhalt, Übermittlung und Aufbewahrung zusammenpassen und du eine echte Rechnung durch den gesamten Ablauf geprüft hast.
Häufige Fragen
Gilt die E-Rechnung-Pflicht für mich oder nur im B2B-Geschäft?
Welche Übergangsfristen gelten 2026, 2027 und 2028?
Was unterscheidet XRechnung und ZUGFeRD?
Müssen Kleinunternehmer E-Rechnungen ausstellen, und was gilt für Kleinbeträge?
Reicht eine PDF-Rechnung per E-Mail?
Drohen Bußgelder, wenn ich das falsche Format verschicke?
Muss mein Geschäftskunde einer E-Rechnung zustimmen?
Muss ich E-Rechnungen zehn Jahre aufbewahren?
Dieses Handbuch bietet allgemeine Orientierung und keine Steuer- oder Rechtsberatung. Stand der Prüfung ist der 8. November 2026. Die richtige Behandlung hängt unter anderem von Umsatzart, Ansässigkeit, Besteuerung und möglichen Sonderregeln ab. Frage im Zweifel deinen Steuerberater. Ein Generator oder eine technische Validierung ersetzt keine steuerliche Prüfung.
Quellen und Stand dieser Angaben
Rechts- und Quellenprüfung am 08.11.2026. Ältere Veröffentlichungsdaten der BMF-Schreiben bleiben ausdrücklich genannt. Stand 2026 bezeichnet die Prüfung für diesen Artikel, nicht ein neues Veröffentlichungsjahr jeder Quelle. Gesetzestexte und Verwaltungsauffassung können sich ändern.
- BMF-FAQ: Einführung der obligatorischen E-Rechnung, insbesondere Fragen 4, 8, 11, 12, 12b, 12c und 13. https://www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html | geprüft 08.11.2026.
- BMF-Schreiben vom 15.10.2025: Einführung der obligatorischen elektronischen Rechnung, Anpassung des Umsatzsteuer-Anwendungserlasses; ergänzt das Schreiben vom 15.10.2024. https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/2025-10-15-einfuehrung-obligatorische-e-rechnung.html | geprüft 08.11.2026.
- UStG § 14: Rechnung, strukturierte Formate, inländische Unternehmer und Pflichtangaben; Neuregelung durch das Wachstumschancengesetz. https://www.gesetze-im-internet.de/ustg_1980/__14.html | geprüft 08.11.2026.
- UStG § 27 Absatz 38: Übergangsregeln und Gesamtumsatzgrenze. https://www.gesetze-im-internet.de/ustg_1980/__27.html | geprüft 08.11.2026.
- UStG § 14b: Aufbewahrung von Rechnungen, Fristbeginn und Verweis auf abgabenrechtliche Sonderregeln. https://www.gesetze-im-internet.de/ustg_1980/__14b.html | geprüft 08.11.2026.
- UStG § 26a: Bußgeldvorschriften, getrennt von der BMF-Auslegung zur bloßen Formatabweichung. https://www.gesetze-im-internet.de/ustg_1980/__26a.html | geprüft 08.11.2026.
- UStDV § 33: Kleinbetragsrechnungen und gesetzliche Einschränkungen. https://www.gesetze-im-internet.de/ustdv_1980/__33.html | geprüft 08.11.2026.
- UStDV § 34a: Rechnungen über Leistungen von Kleinunternehmern. https://www.gesetze-im-internet.de/ustdv_1980/__34a.html | geprüft 08.11.2026.
- KoSIT / XStandards Einkauf: Standard XRechnung, Spezifikation und Komponenten für Prüfung und Visualisierung. https://xeinkauf.de/xrechnung/ | geprüft 08.11.2026.
- FeRD: ZUGFeRD-FAQ, hybrides Format, Profile und Verhältnis zu XRechnung. https://www.ferd-net.de/standards/zugferd-faq | geprüft 08.11.2026.